「猿でもわかる本」でもわからなかった人へ
風船会計メソッドは、導入した企業のほぼ100%で利益が伸びるという会計メソッドです。考案者の松本めぐみさんが、その仕組みと誕生までの経緯を語りました。
冒頭、三浦さんは自身も9年目の会社の社長でありながら、会計を人任せにしてきたと打ち明けます。会計に苦手意識を持つ経営者は少なくありません。
社長なんですけど、会社今年でもう9年目なんですけど、ずっと(会計を)人任せにしてます。
松本さんによると、セミナーや研修に来る人の多くが「猿でもわかる本を読んだけど、わからなかった」という層だといいます。それでも理解できるようになると話します。
ほとんどセミナーとか研修にいらっしゃる方は、猿でもわかるっていう本を読んだけど、わからなくてっていう方が結構いらっしゃいます。その方々100%ご理解いただけます。
三浦さんは自社の状態を「どんぶり勘定」と表現し、松本さんはそれでも会社が回っていることを素直に評価します。会計が苦手でも事業を続けてきた経営者が、あらためて数字と向き合う回です。
会社の目的と「宝の地図」としての決算書
風船会計の説明に入る前に、松本さんはまず「あなたの会社の目的は何ですか」という問いを全社に投げかけると話します。答えはすべての会社で共通だといいます。
(会社の目的は)このザ・ゴールという本でも書かれてるんですけれども、お金を稼ぐこと、これが第一目的なんですね。
ここでの「お金を稼ぐ」とは、借り入れで増やすことではありません。松本さんは豚の貯金箱にたとえて説明します。年初に300万円だった現金が、1年間働いて500万円に増えている状態を指すといいます。
そのために必要なのが決算書の理解だと松本さんは言います。ただし決算書は難しいものではなく、進む方向を示す地図なのだと位置づけます。
この地図が全従業員で共有できていれば、組織が拡大しても各自が何をすべきか判断できると松本さんは話します。売上だけを追う指標では危ういという指摘です。
売り上げを上げても、原価とか社員のお給料とか払いすぎたら利益残らないじゃん。会社にお金を残すためにどうすればいいかを考えないといけないってことですね。
左脳の決算書を右脳で理解する
従来の会計セミナーは6時間かけても難しく、寝てしまうこともあり、学んでも自社の決算書に照らして動けないと松本さんは振り返ります。風船会計はその逆を狙って設計されました。
風船会計の核心は、数字と漢字が並ぶ「左脳の情報」を、イメージという「右脳」で理解させる点にあります。
三浦さんは、理屈で考える左脳から、ビジュアルで考える右脳へ使う部位を変えるのだと言い換えます。松本さんは、この転換によって中学生でも決算書を分析できるようになると話します。
数字と漢字の羅列を左脳の理屈で読む。難しく、学んでも自社の決算書に活かしにくい
決算書を豚や風船のイメージに置き換え、右脳で理解する。中学生でも分析できる
貸借対照表を「豚の貯金箱」で読む
風船会計では、貸借対照表を豚の貯金箱で表します。創業以来コツコツ資産を貯めてきた貯金箱に、今どんな資産がいくら残っているかを示すのが貸借対照表だという理解です。
貯金箱にはベルトを締める位置があり、上半身太りか下半身太りかで会社の資産のタイプがわかると松本さんは説明します。上半身にあるのは現金など現金化しやすい資産です。
下半身にあるのは、自社ビルや機械など、すぐには現金化できない資産です。三浦さんは自社の資産として現金、スタートアップの株式、各種アートを挙げます。
そのアートとかはすぐすぐ売れるものではないですよね。明日すぐキャッシュを得るものではないので、下半身にいたりします。
貯金箱の右側には負債と純資産があります。松本さんは、資産を買うためのお金をどう調達したかが右側に書かれていると整理します。銀行からの借金が負債、自分たちで積み上げた利益が純資産です。
(純資産は)余剰利益が残っていくってことですね。2025年に1億残って、2024年に1億残ったら2億円残ってるみたいな。この積み重ねですもんね。
一般には社長の8割が貸借対照表を難しく感じ、見てはいても分析できないと言われます。松本さんは、豚の貯金箱に置き換えることでその壁を下げていると話します。
風船とワクワク利益、そして気球
損益計算書について、松本さんは通常のフォーマットが税金計算のために作られていると指摘します。だから経営のヒントが得にくく、宝の地図になりにくいといいます。
そこで風船会計では、費用を2つのグループに切り分けます。この分割が重要なポイントだと松本さんは強調します。
風船の外観が売上を表します。売上が上がれば風船は膨らみ、下がればしぼみます。風船の中に入る重りが「費用グループ1」で、売れば売るほど比例して増える変動費だけが入ります。
自動車部品を100個作った時と101個作った時で、この材料費がプラス30円かかるんですよね。
変動費を差し引いて風船の上に残ったヘリウムガスを、松本さんは「ワクワク利益」と呼びます。風船が浮いていると嬉しいという感情と、利益の増減を重ね合わせた表現です。
次に松本さんは、風船の隣に気球を登場させます。風船で残ったヘリウムガスを、下のチューブですべて気球に移すというイメージです。
気球の中には「費用グループ2」として、人件費、家賃、減価償却など、毎月一定額かかる固定費が入ります。松本さんは、変動費と固定費を分けることが大きなポイントだと繰り返します。
売上
風船の外観。上がれば膨らみ、下がればしぼむ
変動費
費用グループ1として風船の中に入る重り。売れば売るほど増える材料費など
ワクワク利益
変動費を引いて残るヘリウムガス
固定費
費用グループ2として気球に入る人件費や家賃など。毎月一定額
営業利益
固定費を引いて気球に残る利益
三浦さんは、売上から変動費を抜き、さらに固定費と利益を分けることで純ワクワク利益がわかると理解します。松本さんは、気球に残るのが営業利益だと応じます。
責任範囲を左右で分けるという発想
風船会計では、費用を風船側と気球側に分けることで、責任範囲も分けています。左側の変動費は現場が工夫できる領域、右側の固定費は経営者が考える領域という切り分けです。
右側は経営者が考えること。人件費減らすとか(社員は)考えられないですから。
この分け方によって、現場の社員は自分たちで工夫できる変動費に集中できます。三浦さんは、社員一人ひとりがどのレバーを動かせば給料が上がるかを考えるようになると解釈します。
松本さんは、社員が自発的に「重りを減らすか、価格転嫁をするか」を考え、その総和で会社の業績が良くなると話します。経営者には見えない現場の小さな工夫が積み重なるという発想です。
タクシー代でわかる「絵にする」効果
三浦さんは具体例として、社員が遠方までタクシーを使うケースを挙げます。数字の羅列では見過ごされがちな出費も、絵にすると一目でわかると松本さんは言います。
松本さんは、社長が翌日に「タクシーに乗るな」と叱るだけでは社員は反発すると指摘します。しかし絵で費用の大きさが共有されていれば、受け取り方が変わるといいます。
いや、車のマーク、費用、ここすごいかかってるじゃんっていうのがわかっておれば全然違う取り方になるんです。
三浦さんは、映像制作費よりタクシー代のほうが大きく描かれるような気づきが起きると例示します。俯瞰して全体を見ることで、本来かけたい費用と、無駄にかけている費用が見えてくるという話です。
あれ、ここに本当はかけたいけど、意外にここかけなくていいところに一緒の分かけてるなとか、その気づきがすごい大事なんですよね。
簿記も数式もKPIも、うまくいかなかった
ここから、風船会計が生まれる前の松本さんの苦労が語られます。会計知識ゼロで松本興産の取締役に就任した松本さんは、簿記3級、2級を取得しますが、経営に活かせなかったといいます。
簿記っていうのが、葉っぱを一枚一枚集めてくるみたいな感覚なんですよ。それがどこに結びついているのかがわからないんですよ。
何年かかけて決算書という「木」を見始めても、そこにあるのはすべて公式でした。田舎の中小企業で公式を使って社員に説明しても、誰も聞いてくれなかったと松本さんは振り返ります。
社員たちも何を恵さん頑張りだしたんだと。なんかかぶれてるんじゃないかっていう感じなんです。
次にエクセルでカラフルなグラフを作ってみると、会議中はわかっても、現場に戻ると行動が変わらなかったといいます。数字が自分事にならなかったのです。
さらに流行していたKPIを大量に作りました。その結果わかったのは、KPIが増えるほど組織が殺伐としていくということでした。
松本さんは、KPIが増えることを社員は「信頼されていない」と感じるのだと気づきます。管理されるほど、自分の頑張りを見てもらえないという感情が生まれるという分析です。
3人目の出産を経て、社員200人弱と家庭の両方でキャパオーバーになり、何が正解かわからなくなった時期もあったと松本さんは打ち明けます。
バブルチャートから風船へ、発想の転換
復帰した松本さんは、エクセルとKPIによる管理ではダメだということだけは確信していました。エクセルへの苦手意識を、三浦さんとの掛け合いで語ります。
エクセル見るとね、人間がつまんなくなるんですよ。
転機は、社員教育である日バブルチャートを使ったことでした。棒グラフを、丸が浮くような表現に変えたところ、社員の目が変わったといいます。
バブルだと分かりやすいんだっていうのから、これ風船で私が模造紙に書いたらもっとやれるんじゃないかってひらめいて。
三浦さんは、エクセルでは数字が意味を失うが、バブルチャートにすると右脳の図のイメージで理解できると整理します。材料費の大きさやワクワク利益の小ささが直感的に見えるようになったのです。
松本さんは、その時に風船の絵として設計した模造紙を収録に持参しました。数値やグラフ、言葉だけでは限界があるという実感から生まれたものでした。
120分に絞った理由と、図に込めた愛情
風船会計は90分から120分で学べます。松本さんは、幹の部分だけをしっかり入れてほしいという意図から、あえて短時間に設定したと話します。
余計なもの、小さいことを使わないものはやらなくていいと私思ってるんですよ。木の幹のところだけバンと入れていただければって。
松本さんが使う「木」の比喩には、会社観が込められています。会社は一本の木であり、枝にいる人は神経のようなもので、同じ絵を見ながらでないと意識が伝達できないという考えです。
三浦さんは、この図には自分の仕事が役に立つのか、誰かが気にかけているのかといった問いまで書かれていることに触れ、社長として泣けてくると語ります。会計の図でありながら、人の生き方に踏み込んでいます。
松本さんは、この模造紙を社員10人ほどに見せて話したところ、社員が感動してくれたと振り返ります。KPIを頭で語るのではなく、自分の心から語ったことがインパクトを生んだといいます。
結果として、松本興産は一丸となって業績を上げる組織に生まれ変わりました。10年以上うまくいかなかったことが、シンプルな方法で好転したのです。
こんな簡単でシンプルだったんだと。自分の気持ちを正直に出す。会計をみんながわかる。うまくいくんだなっていうのを分かりました。
業績が上がり、豚の貯金箱の現金が毎期確実に増えるようになったと松本さんは話します。しかも社長が何も言わなくても、社員が自発的に動くようになったといいます。
人の意識に入り込むためのこだわり
風船会計を生み出すうえで、松本さんが最もこだわったのは、人の意識と行動でした。スケッチブックに書きながら、社員がその瞬間に何を意識し、どんな決断をするかを変えたかったといいます。
外側じゃなくて、KPIとか外側じゃなくて、それぞれの社員の脳の中、意識でジャッジの仕方に入り込めるようにっていうのはすごいこだわりました。
三浦さんは、これを事業管理側からではなく、人間の可能性の側から会計を考え直したのだと位置づけます。個人の価値観と会社の成長が重なるとき、人は最大のパフォーマンスを出せるという自身の持論とも重ねます。
松本さんは、会計を義務教育に入れたいとも語ります。子どもの頃から知っていれば、大人になってからの苦労が減るという思いです。
子供の頃から知っておけば、大人になってこんなに苦労することないんですよね。
ほぼ100%利益が伸びる導入の実際
現在、風船会計は企業からの社員教育の依頼が中心です。あわせて松本さんは、小中高からの依頼があれば行きたいとも話します。
松本さんは、風船会計を導入した企業はほぼ100%利益が伸びると語ります。導入の目安は、社員のうち6割ほどが学ぶことだといいます。
風船会計を導入してくださったお客さんはもうほぼ100パー利益伸びます。
なぜ6割かというと、組織の判断は総和で決まるからだと松本さんは説明します。経営層だけよりも、多くの社員が学ぶほうが結果が早いという考えです。
学び方はワークショップ形式で、参加者が自分の会社の数字を見ながら、鉛筆で豚を描くといいます。所要時間は2時間ほどで、三浦さんも自社での実施に関心を示しました。
アイデアの真ん中にある「愛」
三浦さんは、風船会計というアイデアの優れた点を「愛がある」ことだと言語化します。持論として、いいソリューションの真ん中には相手への愛情があるといいます。
三浦さんは、模造紙に糊で丁寧に貼られた図から、松本さんが社員と組織を思って作った過程を想像します。家族が寝静まった自宅の一室で作られたものでした。
自宅の一室でみんなが寝た後、ちょくちょくやってました。
三浦さんは、そのプロセスが想像できるからこそ、社員も真剣に聞こうという気持ちになると話します。アイデアの背後にある作り手の姿勢が、伝わり方を左右するという指摘です。
答えは自分の中にある
最後に、松本さんは若手ビジネスパーソンへのアドバイスとして、困ったときに世の中や生成AIに答えを求めがちな姿勢を問い直します。
実はもう答えってこの中にあるんですよ、自分の中に。経験から。
松本さんは、自分のようにスケッチブックに手で書き、その分野を深く調べればヒントは必ず見つかると話します。生成AIばかりに頼る必要はないという主張です。
三浦さんも、AIや検索で情報は簡単に手に入るが、自分の経験や信念、視点をなめてはいけないと応じます。すぐに検索やAIに頼る前に、静かな時間に本当にやりたいことを考えてみてほしいと呼びかけます。
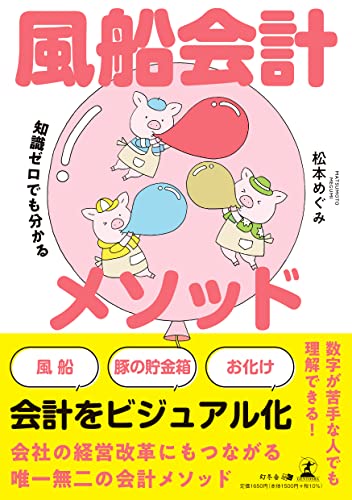
松本さんの著書『知識ゼロでも分かる 風船会計メソッド』も出版されています。現在は自社の数字がリアルタイムで豚と風船に変わるアプリや、動画で学べるコンテンツも展開されているといいます。
まとめ
風船会計メソッドは、決算書を豚の貯金箱と風船・気球のイメージに置き換え、左脳で難しかった会計を右脳で理解させる手法です。その背景には、簿記も数式もKPIもうまくいかなかった松本さんの試行錯誤と、社員への愛情がありました。
- 会社の目的はお金を稼ぐことで、決算書は進む方向を示す「宝の地図」
- 売上は風船、変動費は風船の重り、残るヘリウムガスが「ワクワク利益」、固定費は気球に入る
- 変動費を現場、固定費を経営者の責任範囲に分けることで、社員が自発的に工夫する
- KPIは増えるほど組織が殺伐とし、信頼されていないと社員に感じさせてしまう
- いいアイデアの真ん中には相手への愛があり、答えは検索やAIより自分の経験の中にある